Deze blog werd geschreven door Wouter van 't Grunewold, Market Intelligence Analyst, en Niek Poppelaars, Head Logistics & Industrial, bij Savills in Nederland
Logistiek vastgoed: investeringen stijgen ondanks een dalende opname - Q1 2026
De Nederlandse vastgoedbeleggingsmarkt herstelde in 2025 tot €14,5 miljard (+19,1% op jaarbasis), gesteund door verdere beleidsrenteverlagingen door de Europese Centrale Bank en stabiliserende kapitaalmarkten. Ondanks aanhoudende macro-economische en geopolitieke onzekerheid zorgden betere financieringscondities en meer prijstransparantie ervoor dat kopers en verkopers elkaar weer makkelijker vonden.
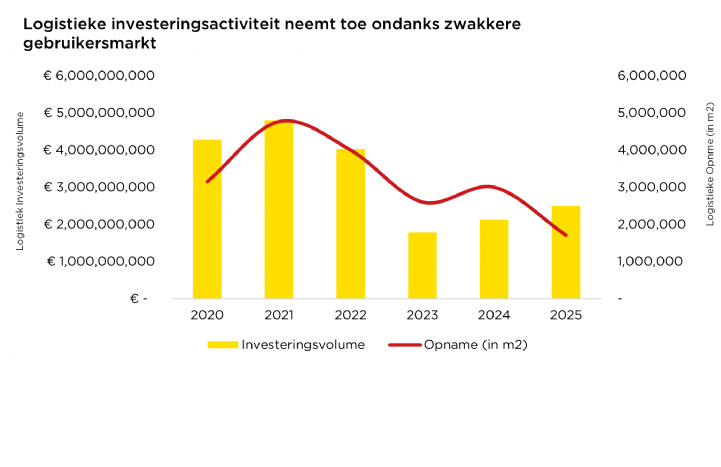
De logistieke sector profiteerde duidelijk van verbeterende kapitaalmarktomstandigheden. De investeringsvolumes stegen in 2025 met 16,7% ten opzichte van 2024 tot €2,51 miljard, terwijl de gebruikersmarkt juist verzwakte. De logistieke opname daalde door handelsvolatiliteit en kostenstijgingen, wat een bekend cyclisch patroon onderstreept waarbij beleggers vooruitlopen op de verhuurmarkt, gedreven door langetermijnfundamenten in plaats van kortetermijnonzekerheid.

Kapitaalmarkten bewegen als eerste
De divergentie tussen investerings- en gebruikersactiviteit weerspiegelt een bekend cyclisch patroon: kapitaalmarkten herstellen doorgaans eerder dan de gebruikersmarkt. Beleggers geven daarbij steeds vaker prioriteit aan middellange- tot langetermijnfundamenten boven schommelingen in opname op de korte termijn. In die context blijft logistiek zich onderscheiden, gesteund door structurele vraag naar logistiek vastgoed, ondanks terughoudendheid onder gebruikers op de korte termijn.
Nederland neemt een sleutelpositie in binnen het Europese logistieke netwerk, op het kruispunt van belangrijke noord–zuid- en oost–westhandelscorridors. Tegelijkertijd versterken veranderend Europees handelsbeleid en inspanningen om handelsrelaties te diversifiëren de strategische relevantie van het land. Akkoorden en onderhandelingen met regio’s als Zuid-Amerika (Mercosur) en India zullen de handelsstromen op middellange termijn versterken.
In 2025 werd deze verschuiving al zichtbaar: zowel de Nederlandse import als export groeide met 3,1% op jaarbasis, terwijl het aandeel van de handel met de Verenigde Staten in de eerste tien maanden van het jaar met 4,7% afnam.
Focus op kernlocaties en kwalitatieve objecten
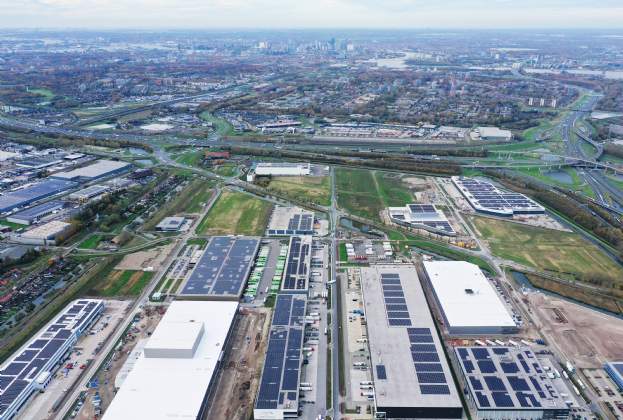
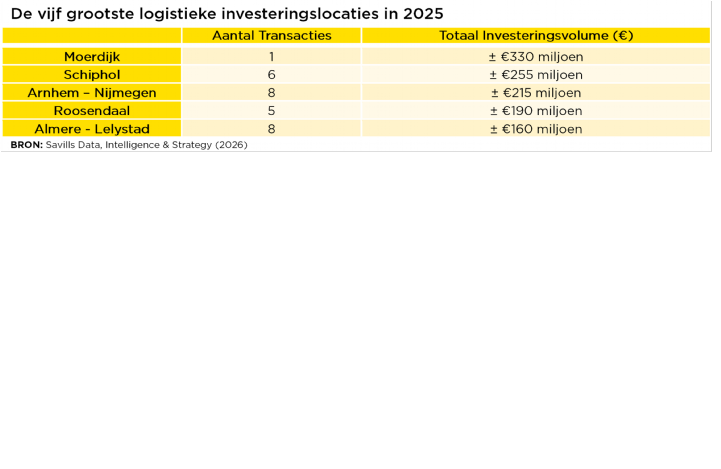
De investeringsactiviteit in 2025 was geconcentreerd. Ongeveer 58,5% van het totale logistieke investeringsvolume werd gerealiseerd binnen de 12 grootste logistieke gebieden*, allemaal gelegen langs de belangrijkste transportcorridors van Nederland en direct verbonden met het Europese achterland. Deze concentratie weerspiegelt een aanhoudende voorkeur voor liquiditeit, schaal en langetermijnrelevantie.
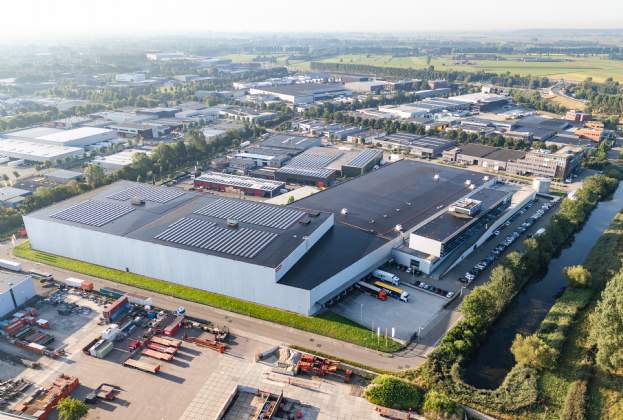
Naast locatie speelde ook de kwaliteit van het vastgoed een doorslaggevende rol. Transacties richtten zich voornamelijk op moderne distributiecentra, doorgaans gerealiseerd na 2010, met gemiddelde groottes tussen 10.000 en 20.000 m².
Een toenemend aandeel van de verhandelde gebouwen (24,8%) beschikte over een BREEAM-certificering. Dat sluit niet alleen aan bij de ESG-vereisten van beleggers, maar vergroot ook de aantrekkelijkheid en verhandelbaarheid van deze gebouwen. Duurzaam vastgoed past beter binnen investeringsmandaten en kent minder toekomstig verduurzamingsrisico, wat de waardeontwikkeling ondersteunt.
Het merendeel van de objecten (94,5%) betrof vastgoed met lopende huurinkomsten, veelal verzekerd door huurcontracten met 3PL’s, retailers of producenten. De vraag werd aangevoerd door institutionele beleggers, gevolgd door private equity en vermogende particulieren. Opvallend is dat het aandeel buitenlands kapitaal in logistiek hoger lag dan in welke andere Nederlandse vastgoedsector dan ook, wat de blijvende aantrekkingskracht van Nederland als kernmarkt voor Europese logistiek benadrukt.
Deze herijking tussen de kapitaal- en gebruikersmarkt was ook zichtbaar in de prijsstelling. De netto aanvangsrendementen voor prime logistiek vastgoed bleven in 2025 grotendeels stabiel rond 4,75%.
Vooruitblik: fundamenten blijven overtuigend
Hoewel de gebruikersmarkt in 2025 een tijdelijke terugval liet zien, blijven de vooruitzichten voor logistiek vastgoed in Nederland positief. Verdere centralisatie van toeleveringsketens, zichtbaar in grootschalige consolidatiestrategieën zoals die van DSV in Moerdijk, blijft in het voordeel werken van goed gelegen, modern logistiek vastgoed.
Voor beleggers vormt dit geen reden tot terughoudendheid, maar een moment van selectieve allocatie. In een markt met structurele vraag, beperkte planologische ruimte en een relatief jong, kwalitatief hoogwaardig aanbod liggen de kansen juist in onderscheidend vermogen en kwaliteit.
Met zijn sterke infrastructuur, strategische ligging en een liquide en transparante investeringsmarkt blijft Nederland een van de meest robuuste logistieke investeringsmarkten van Europa.
*12 grootste logistieke gebieden: Amsterdam, Bleijswijk-Waddinxveen, Breda-Oosterhout-Raamsdonkveer, Eindhoven, Moerdijk, Roosendaal, Rotterdam, Schiphol, Tilburg-Waalwijk, Utrecht-Nieuwegein, Venlo-Venray, Zaltbommel-Tiel-Geldermalsen.